延期支付定价策略调整,企业现金流管理更精细
延期支付定价策略调整,正让企业现金流管理变得更精细。过去账期多由销售谈判顺手定下,如今资金成本、客户信用与回款节奏被放进同一张价格表,延期不再是免费便利,而是一种需要计价的条件。这个变化看似只动账期,实则牵动经营安全,值得细看。
变化先从合同条款露出。制造企业、批发商和体育俱乐部都在重算延期支付的价格,皇家马德里与巴塞罗那在转会费分期中不再只谈总价,还把首付比例、尾款期限和浮动奖金拆开定价。账期从单一数字变成一组条件,现金流预测随之有了更细的刻度。
定价方式随之改变。早付款获得折让,晚付款承担资金占用费,逾期则触发明确成本。曼联在转会谈判中把分期节点与欧冠资格挂钩,拜仁慕尼黑则把赞助回款和采购付款对齐,每笔合同都要测算净现值。延期支付不再是财务事后登记,而是业务谈判桌上的价格参数。
推动调整的力量来自资金价格。融资成本上升后,一笔应收款多压三个月,就多出一段真实利息。尤文图斯和国际米兰在财报压力下重新安排转会尾款,英超多家俱乐部把付款节奏写进预算。延期支付若不标价,等于把资金成本悄悄塞进利润表。
定价清楚后,现金流预测开始变准。销售知道哪类客户会晚付,财务知道晚付要收多少补偿,预算部门据此安排采购和工资。开云体育APP下载曼城与利物浦在转会窗口分批支付时,会把欧冠奖金和联赛转播收入到账时间放在同一张表上,减少集中支出带来的紧张。
延期支付定价也重塑客户关系。信用好的客户得到更长的账期或更低的分期成本,拖欠者则被收紧额度。皇家马德里在球员续约和转会尾款上会参考俱乐部信用,巴塞罗那则因工资延期条款受到更严格审视。价格成为筛选合作对象的工具,而不是人情让步。
财务部门的位置因此前移。过去财务只负责记账和催款,现在要建立客户信用模型、资金成本曲线和合同定价表。安切洛蒂执教的皇家马德里在引援分期中需要财务与竞技部门共同核算,瓜迪奥拉所在的曼城也会把奖金条款折算成现值。现金流管理从后端走向前端。
定价并非越高越好。延期支付成本定得太高,客户可能转单;定得太低,又覆盖不了资金占用。巴塞罗那此前的工资延期安排曾引发球员和联赛方面的争议,说明条款透明和可执行同样重要,不能只看账面利润。定价策略要留出谈判空间,也要守住风险底线。
系统能力决定定价能否落地。企业资源计划系统记录订单、发票和回款,资金管理系统计算每一笔延期支付的内部利息,数据模型再给出客户分级。托特纳姆热刺等英超俱乐部用数据分析评估转会分期风险,皇家马德里也把奖金触发条件纳入现金流模型。精细管理需要工具。
延期支付定价改变报表阅读方式。收入确认与现金回笼不再同步,应收账款周转率、合同负债和经营现金流净额更受关注。尤文图斯与国际米兰在财报中披露转会分期余额,英超转播收入的季节性也被纳入预算。投资者开始追问账期背后的资金成本。
中小企业未必有俱乐部那样的谈判筹码,却可以借用同一思路。给早付客户明确折让,给晚付客户设信用额度和逾期成本,把大额订单拆成节点付款。多特蒙德在培养年轻球员后出售时强调付款结构,哈兰德转会曼城的分期安排也说明条款设计影响现金回收节奏。
延期支付定价还要经得起合同和监管检验。付款节点、违约责任、利率口径要写清楚,关联交易和隐性利息不能含糊。西甲工资帽和欧足联财政公平法案让巴塞罗那、皇家马德里等俱乐部在分期安排上更谨慎,英超联盟也关注俱乐部对转会尾款的披露。规则越清晰,定价越可执行。
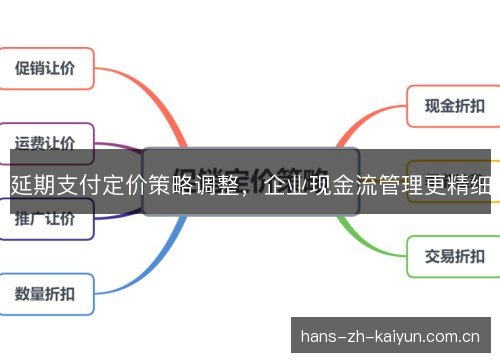
市场正在把延期支付价格摆到明面上。过去藏在总价里的资金成本,现在拆成利息、服务费和风险补偿;过去由销售拍板的账期,现在由财务、风控和业务共同定价。曼城、利物浦、曼联在转会窗口的操作越来越像企业资金调度,现金流管理从被动应付转向主动设计。
往后看,延期支付定价会更动态。客户信用变化、订单进度和资金市场利率可以触发价格重算,供应链金融和银行保理也会嵌入合同。皇家马德里、拜仁慕尼黑和尤文图斯在转会与赞助合同中的分期经验,提醒企业把每一笔延期支付都当成带价格的资金安排。实时定价将成常态。
现金流管理的精细度,最终会沉淀为企业的经营韧性。延期支付定价策略调整让账期从模糊的人情安排变成可计算的风险收益,也让销售、财务和业务在同一套语言里讨论回款。皇家马德里、巴塞罗那、曼联和拜仁慕尼黑在转会与运营中的实践只是缩影,更多企业会沿着这条路径把资金效率做实。